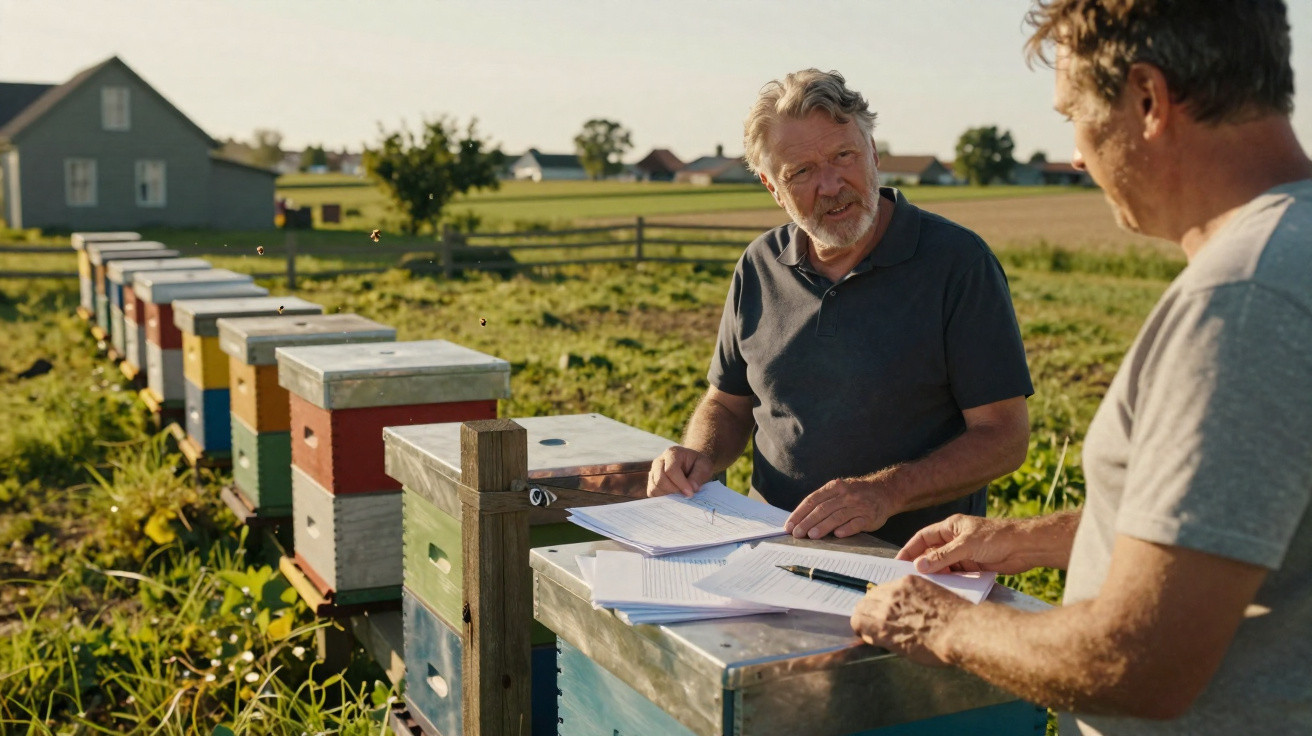
O zumbido baixo das abelhas tornara-se a banda sonora não oficial da rua sem saída, um ruído discreto por entre os corta-relvas, as crianças de trotinete e o tilintar do gelo nos copos ao fim das tardes de verão. Até que surgiu a pergunta que ninguém se atrevera realmente a fazer: em terreno de quem estavam, afinal, aquelas colmeias? Um vizinho dizia ter cedido uma faixa do seu terreno «só por algum tempo». O outro insistia que se tratava mais de uma parceria selada com um aperto de mão. Meses depois, a Autoridade Tributária daria uma resposta bem diferente. Foi assim que um acordo discreto, quase impercetível, entre vizinhos se transformou num confronto local. Uma linha no mapa tinha mudado de lugar - e estava a arrastar todos consigo.
Quando um terreno emprestado se transforma discretamente num problema fiscal
No papel, tudo começou por algo insignificante: um simpático «Podes pôr as tuas colmeias no meu terreno, se quiseres; está ali sem uso.»
Na prática, parecia mais uma promessa feita entre pessoas que se cumprimentam enquanto levam o caixote do lixo para a rua.
Não houve contrato, nem rasto de mensagens de correio eletrónico. Havia apenas um canto de relva, três colmeias de madeira e dois vizinhos convencidos de que estavam a fazer algo generoso e inofensivo.
Durante algum tempo, resultou. As abelhas prosperaram, começaram a aparecer frascos de mel à porta das casas e todos apreciavam a história do «nosso apicultor local».
Depois, chegaram os formulários fiscais.
Primeiro um envelope castanho, depois outro e, por fim, uma chamada a perguntar por uma «utilização agrícola não declarada» e por «possíveis rendimentos de arrendamento».
O proprietário do terreno ficou perplexo. O apicultor entrou em pânico. O que deveria ser apenas um gesto de boa vizinhança passou a parecer, aos olhos da Autoridade Tributária, uma utilização empresarial do terreno.
Numa rua tranquila, onde o maior drama costumava ser saber de quem era a sebe que crescera demais, o ambiente mudou. As pessoas começaram a escolher lados.
Alguns defendiam o apicultor: São apenas abelhas, por amor de Deus. Outros resmungavam que as regras são para cumprir e que o proprietário «assumia todo o risco».
Assim, uma fila de colmeias traçou uma fronteira bem diferente: entre quem receia o fisco e quem teme perder os últimos restos de confiança local.
À escala nacional, casos destes não chegam às manchetes. Ficam escondidos em decisões fiscais e em notas de rodapé sobre «utilização não declarada de terreno privado».
Mas basta falar com advogados fiscalistas, notários ou autarquias para ouvir a mesma ideia: este tipo de pequeno conflito está a aumentar.
Estúdios de jardim, pequenos alojamentos arrendados, hortas «emprestadas» a amigos, lugares de estacionamento partilhados atrás das casas - são todos acordos reduzidos com o mesmo ponto cego: o sistema fiscal não foi concebido para apertos de mão entre vizinhos.
Em muitos países, a utilização de um terreno, mesmo sem renda formal, pode levantar questões fiscais. O apicultor oferece algo em troca, como mel, trabalho ou manutenção?
O fisco poderá considerar isso uma vantagem.
O proprietário declara deduções relacionadas com esta «atividade»? Isso pode dar a ideia de uma relação comercial. De repente, um favor casual começa a assemelhar-se a rendimento não declarado ou a uma classificação incorreta do terreno.
A dificuldade é que ninguém pensa nisso quando a primeira colmeia é pousada cuidadosamente na relva.
Quando a realidade chega sob a forma de uma «liquidação adicional» de imposto, a história já se tornou outra coisa: culpas, desconfiança e conversas sussurradas à noite que começam por «Ouviste o que andam a dizer sobre…»
Como impedir que acordos entre vizinhos se virem contra si
Há uma medida simples, quase aborrecida, que teria alterado por completo esta história: pôr tudo por escrito.
Não é preciso um contrato de trinta páginas, com carimbos e expressões em latim. Basta uma nota de meia página a explicar quem faz o quê, onde e porquê.
Chame-lhe «acordo de utilização», «favor registado» ou o que preferir.
O importante é indicar a parcela exata de terreno, durante quanto tempo podem ficar as colmeias - ou as galinhas, a autocaravana ou os talhões de horta - e se há troca de dinheiro ou bens.
Esse pequeno documento pode depois ser mostrado a um consultor fiscal ou simplesmente guardado numa gaveta para o caso de algo correr mal.
No momento em que chega uma carta das finanças, deixa de ser necessário reconstruir memórias de há três verões. Pode apontar para uma data e dizer: «Aqui. Foi isto que acordámos.»
Isso acalma a conversa dentro de casa - e também do outro lado da sebe.
Naturalmente, quase ninguém inicia um entendimento entre vizinhos a pensar: «Devia falar primeiro com um especialista fiscal.»
A nível humano, isso parece quase indelicado, como se não confiasse na outra pessoa.
No plano fiscal, porém, é muitas vezes a única decisão que pouparia ambas as partes a um inverno bastante penoso.
É aqui que muitas pessoas se enganam: acreditam que, se não houver dinheiro a mudar de mãos, a legislação fiscal desaparece por magia.
A realidade é menos romântica. Benefícios em espécie, acordos regulares e até a simples «utilização de terreno» podem suscitar dúvidas sobre a classificação do imóvel, os impostos locais sobre terrenos ou uma atividade comercial encoberta.
Todos já vivemos aquele momento em que um pequeno favor ganha proporções inesperadas e pensamos: «Se ao menos tivéssemos deixado tudo claro desde o início.»
No caso de terrenos e impostos, essa espiral inclui simplesmente cartas legais e noites sem dormir.
«O verdadeiro custo nem sempre é a fatura fiscal», afirma um consultor fiscal rural. «São as amizades que nunca recuperam verdadeiramente do choque de um envelope castanho.»
Existem alguns hábitos simples que funcionam como airbags emocionais quando se empresta ou se toma emprestada uma parcela de terreno:
- Escreva uma nota breve, datada, com os nomes e as assinaturas de ambos.
- Indique se o acordo é gratuito, simbólico - como um frasco de mel - ou pago.
- Tire duas fotografias: do local, das colmeias ou da instalação, e da respetiva posição face ao limite da propriedade.
- Envie a si próprio e ao vizinho uma mensagem de correio eletrónico breve com a mesma informação. As capturas de ecrã podem salvar amizades.
- Consulte uma vez um profissional - um consultor fiscal, notário ou a autarquia - para saber se esta situação implica regras fiscais ou de ordenamento do território.
Sejamos honestos: ninguém faz tudo isto por cada escada emprestada ou lugar de estacionamento partilhado.
Ainda assim, quando há terreno envolvido, o risco aumenta sem alarido. Essa faixa de terra não é apenas chão: está ligada a mapas, registos de propriedade e algoritmos que não compreendem a frase «Estamos apenas a ser bons vizinhos.»
Porque é que a história das colmeias permanece depois de as abelhas partirem
As colmeias acabaram por ser removidas.
Não houve raiva, mas sim aquela cortesia pesada que se ouve quando as pessoas tentam não dizer o que realmente pensam.
O proprietário queria que «ficasse tudo claro» perante a Autoridade Tributária. O apicultor sentiu-se traído, como se os anos de cuidado e os frascos de mel se tivessem convertido, de repente, numa responsabilidade.
À volta deles, a vizinhança observou e tomou notas em silêncio.
Alguns já decidiram: nada mais de jardins partilhados, de cantos informais para compostagem ou de autocaravanas estacionadas «só durante um mês» na entrada de outra pessoa.
Outros seguem no sentido oposto: continuam a partilhar e a ajudar, mas agora reservam cinco minutos para enviar uma mensagem que começa por «Só para ficar claro entre nós…»
O pesadelo fiscal desta pequena rua não se resume a números, a abelhas ou ao ponto exato onde começa o limite de uma propriedade.
Tem a ver com o risco que estamos dispostos a assumir pelas histórias que contamos a nós próprios sobre sermos bons vizinhos.
Num mundo em que tudo deixa um rasto digital, os acordos informais estão a chocar com sistemas que exigem categorias e campos preenchidos.
Os favores pessoais surgem nas mesmas bases de dados que os acordos profissionais.
E uma faixa discreta de terreno passa subitamente a parecer, numa imagem de satélite, uma utilização sujeita a imposto.
Essa tensão não vai desaparecer.
O que poderá mudar é a forma como conversamos antes de transportar uma colmeia, um barracão ou um canteiro de hortaliças através de uma linha invisível.
Por vezes, basta uma conversa desconfortável para proteger muitos churrascos de domingo.
| Ponto-chave | Detalhe | Interesse para o leitor |
|---|---|---|
| Fatores fiscais ocultos | Mesmo uma utilização informal de terreno, sem dinheiro envolvido, pode parecer uma atividade tributável. | Ajuda a identificar riscos discretos antes de se transformarem em cartas dispendiosas. |
| Hábito de registar por escrito | Notas curtas e fotografias criam um rasto documental simples. | Protege amizades e oferece algo concreto caso surja um conflito. |
| Falar cedo, não tarde | Uma conversa clara pode evitar que os vizinhos tomem partidos mais tarde. | Preserva a confiança, mantendo-o do lado seguro da lei. |
Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário